El Choque Invisible entre la Operación y la Rentabilidad
La Ilusión del Almacén Eficiente:
Imaginemos esta escena: son las seis de la tarde en el Centro de Distribución Central. Los montacargas avanzan en un ritmo frenético por los pasillos de doble profundidad, las Hand Held emiten pitidos constantes anunciando tareas de preparación completadas, y en el muelle de salida, tres trailers cierran sus furgones tras concluir un cargado impecable. Esto es la definición misma del éxito operativo. Es el orgullo de una compañía que se mueve, que produce, que vende.Sin embargo, detrás de esta aparente sinfonía de productividad, acecha un sesgo conductual profundamente arraigado en la mente ejecutiva. En sus investigaciones sobre la irracionalidad humana en la toma de decisiones, el economista conductual Dan Ariely ha demostrado cómo las personas —y las organizaciones— tendemos a evaluar el rendimiento basándonos en lo que es fácil de ver y medir, ignorando las variables invisibles que realmente determinan la supervivencia. En la logística, lo fácil de ver es el volumen: pallets movidos, órdenes despachadas y metros cuadrados ocupados.Nos hemos enamorado de la ilusión del movimiento. Celebramos que los equipos de bodega trabajen hasta tarde y que la flota de transporte recorra miles de kilómetros diarios. Pero cuando el Director de Operaciones y el Director Financiero se sientan a la mesa a fin de mes, la conversación toma un giro dramático. Las ventas han alcanzado máximos históricos, la planta de ensamblaje ha cumplido sus cuotas, pero el efectivo disponible y los márgenes operativos se han encogido. ¿Cómo es posible que una empresa que aparentemente opera a máxima capacidad sufra para financiar su propio capital de trabajo?
La respuesta a esta paradoja reside en la desconexión histórica entre el lenguaje de operaciones y el lenguaje de finanzas. Howard Schultz, en su travesía transformando Starbucks de una pequeña cadena regional a un icono global, descubrió que la excelencia operativa no tiene ningún valor si no está imbuida de un propósito humano y de una disciplina financiera inflexible. Schultz solía recordar que cada detalle en la experiencia del cliente cuenta, pero que si la economía unitaria y el flujo de caja tambalean, el sueño entero se colapsa. En el mundo de la cadena de suministro, la "Explosión" ocurre en el momento exacto en que la realidad financiera destruye los mitos operativos:
El Mito del Inventario como Activo Protector:
La creencia irracional de que tener los racks saturados de inventario nos protege contra la incertidumbre. En realidad, cada día que un producto de baja rotación permanece estancado en un nivel alto de rack, consume capital de trabajo fresco, genera costos de almacenamiento e incrementa el riesgo de mermas y obsolescencia.
El Mito del Cliente Grande y Rentable:
La suposición ciega de que el cliente de mayor volumen de compra es automáticamente el más lucrativo. Sin embargo, cuando ese cliente exige entregas fraccionadas fuera de ventana, embalajes especiales, transporte urgente no consolidado y procesa devoluciones constantes, el costo real de atenderlo engulle silenciosamente el margen bruto.
La Trampa del Desfase Temporal:
Pagar a los proveedores internacionales a 30 días mientras los inventarios tardan 60 días en rotar y los clientes pagan a 90 días crea una brecha de liquidez que obliga a la empresa a endeudarse para financiar su propia operación.
Esta desconexión genera una fricción destructiva entre departamentos. Finanzas percibe a Logística como un pozo sin fondo de gastos y capital atrapado; Logística percibe a Finanzas como un obstáculo burocrático que no comprende las urgencias del cliente, a continuación desmitificamos algunas de las premisas:
Dimensión Operativa | Ilusión de Estatus Quo | Realidad Financiera Subyacente |
|---|---|---|
Ocupación de Almacén | Racks al 100% llenos simbolizan bonanza | Capital de trabajo inmovilizado y alto costo de oportunidad |
Volumen de Salida | Despachos masivos y camiones llenos | Riesgo de entregas fraccionadas con alto Costo de Servir |
Ventas Totales | Crecimiento constante en facturación bruta | Cobranza lenta (DSO elevado) que agota la caja bancaria |
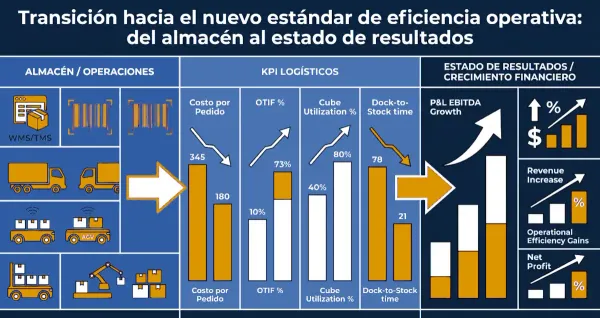
Para superar esta desconexión y alinear el propósito de la organización con la salud financiera, la dirección ejecutiva debe implantar un Tablero Financiero Logístico enfocado en dos métricas maestras capaces de traducir cada movimiento físico en un impacto monetario directo el primer KPI es el Cash-to-Cash (C2C) y el segundo es el Costo de Servir (CTS) te los explico un poco a continuación:
A. Cash-to-Cash Cycle Time (C2C) — El Reloj Biológico del Capital de Trabajo
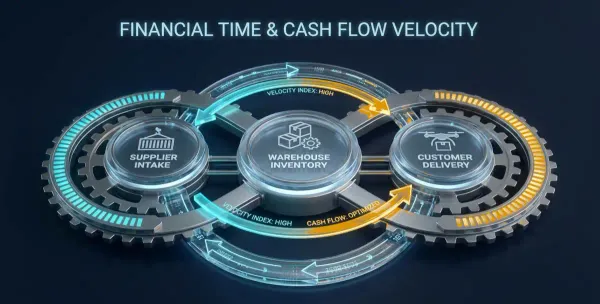
El indicador Cash-to-Cash mide el tiempo total expresado en días que transcurre desde que la compañía desembolsa efectivo para pagar la materia prima o el inventario a los proveedores hasta que recupera ese dinero mediante el cobro en efectivo al cliente final.La arquitectura matemática del C2C conecta tres dimensiones operativas y financieras:
- Días de Inventario (DIO - Days Inventory Outstanding): El tiempo que el insumo o producto permanece en la cadena, desde la recepción en el muelle de entrada, el almacenamiento, el ensamble en planta hasta su despacho final.
- Días de Cuentas por Cobrar (DSO - Days Sales Outstanding): La velocidad con la que el departamento de créditos y cobros convierte las facturas entregadas en liquidez real.
- Días de Cuentas por Pagar (DPO - Days Payable Outstanding): El apalancamiento financiero negociado con los proveedores para postergar la salida de caja.
B. Costo de Servir (Cost to Serve - CTS) — La Radiografía de la Rentabilidad Real
El Costo de Servir es la metodología analítica que calcula el costo total real de procesar, almacenar, empaquetar, trasladar y entregar una orden a un cliente, canal o producto específico.Mientras que la contabilidad tradicional prorratea los gastos logísticos como un porcentaje uniforme sobre las ventas, el CTS aplica principios de Costeo Basado en Actividades (Activity-Based Costing - ABC) para asignar los costos exactos a cada toque operativo:
Al contrastar los ingresos netos de un cliente contra su Costo de Servir individual, se revela la famosa "Curva de la Ballena" (Whale Curve), demostrando fehacientemente que el 20% de los clientes más rentables suele generar hasta el 150% de las utilidades de la empresa, mientras que el 20% de los clientes más costosos destruye hasta el 50% de ese valor debido a comportamientos operativos ineficientes.
Asi es como estos dos KPI's mejoran la relacion entre operaciones y finanzas
Indicador Financiero | Pregunta Clave de Negocio | Impacto Directo en Balance |
|---|---|---|
Cash-to-Cash Cycle Time (C2C) | ¿Cuántos días permanece atrapado nuestro efectivo en la cadena de suministro? | Optimización del capital de trabajo y reducción del endeudamiento operativo |
Cost to Serve (CTS) | ¿Cuánto cuesta realmente procesar y entregar la orden de cada cliente específico? | Identificación de canales no rentables y protección del margen de utilidad neta |
Adelanto de la Serie: Próximas EntregasEn los siguientes artículos de esta serie especial de tres partes, profundizaremos en la ingeniería cuantitativa y operativa de cada indicador:
- Post 2: Desmontando el Cash-to-Cash (C2C): Estrategias Tecnológicas en L360 para Reducir DIO, Optimizar DSO y Liberar Capital de Trabajo.
- Post 3: El Costo de Servir (CTS) al Descubierto: Cómo Mapear la Rentabilidad Real por Cliente y Canal Utilizando la Suite Integrada Logística 360.