La Verdad Detrás del Margen: Dominando el Costo de Servir (Cost to Serve - CTS) con Logístika 360
Imagine una taza de café perfecta servida a primera hora de la mañana. No es solo cafeína; es una promesa cumplida de consistencia, calidez y atención al detalle. En el mundo comercial, solemos tratar a nuestros clientes de mayor volumen con esa misma devoción apasionada. Asumimos instintivamente que la cuenta que más facturación genera es, por definición, nuestra mayor fuente de prosperidad. Celebraremos sus pedidos multitudinarios en las reuniones de ventas y les otorgaremos descuentos preferenciales sin dudarlo.
Sin embargo, detrás de la cortina dorada de los ingresos brutos, suele esconderse una ficción financiera PREOCUPANTE.
Considere el caso de una importante cadena de distribución de repuestos y motocicletas. Su cliente principal —llamémoslo "Cliente Alfa"— representaba el 22% de la facturación anual. En el estado de resultados, las ventas a Alfa parecían espectaculares. Pero cuando observábamos el día a día en el centro de distribución, la historia revelaba una fricción constante: Alfa exigía entregas fraccionadas tres veces por semana en lugar de un despacho consolidado; solicitaba etiquetado especial fuera del estándar; demandaba ventanas de recepción a primera hora con tiempos de espera prolongados; y devolvía hasta un 8% de los productos por minucias en el empaque secundario.
Mientras la dirección celebraba el volumen comercial de Alfa, la operación devoraba silenciosamente los márgenes para cumplir con sus caprichos. Nadie estaba midiendo el Costo de Servir (Cost to Serve - CTS). La empresa estaba vendiendo millones, pero estaba pagando por el privilegio de venderle a su cliente más mimado.
La economía conductual nos demuestra que los seres humanos padecemos de un sesgo cognitivo poderoso: la ilusión del ingreso bruto. Evaluamos el éxito comercial por la cifra superior del estado de pérdidas y ganancias (Top-Line), ignorando que cada micro-interacción operativa (un picking adicional, una re-etiqueta, un furgón al 40% de capacidad, un trámite de devolución) descuenta centavos reales de la utilidad neta (Bottom-Line).
Para construir una empresa perdurable y justa, debemos trascender el mito del volumen y enfrentarnos a la verdad analítica del margen real.
La Arquitectura del Costo de Servir (CTS): Descomponiendo el Verdadero Costo Operativo
El Costo de Servir (CTS) es la metodología analítica que cuantifica la totalidad de los costos directos e indirectos incurridos para procesar, almacenar, empaquetar, trasladar y entregar una orden desde el proveedor original hasta las manos del cliente final.A diferencia de la contabilidad de costos tradicional —que prorratea los gastos logísticos como un porcentaje fijo sobre las ventas generales—, el CTS aplica la lógica del Costeo Basado en Actividades (Activity-Based Costing - ABC). Mide el consumo exacto de recursos que cada cliente, canal o producto exige a la cadena de suministro.
Donde cada componente se desglosa operativamente de la siguiente manera:
- Costo de Inbound ({C}_{in}): {C}_{in} = {Gastos de Importación} + {Retaceo (Fletes, Aranceles, Almacenaje Aduanal)} + {Procesamiento de Recepción} + {Costo de Gestión de Reclamos a Proveedores}
- Costo de Almacenamiento y Manejo ({C}_{wh}): {C}_{wh} = {Ocupación Volumétrica (m³)} + {Costo de Slotting} + {Manipulación de Picking} + {Reabastecimiento Interno (Refill)}
- Costo de Despacho y Transporte ({C}_{out}):{C}_{out} = {Consolidación en Muelle} + {Flete de Distribución (Suelo/Volumen)} + {Manejo de Geocercas} + {Tiempos de Espera en Cliente}
- Costo de Fricción, Devoluciones y Calidad ({C}_{qual}):{C}_{qual} = {Procesamiento de Rechazos Parciales/Totales} + {Re-ingreso a Bodega} + {Gestión de Garantías/Scrap} + {Gasto Administrativo de Notas de Crédito}
La Curva de la Ballena: Revelando la Irracionalidad de la Rentabilidad del Cliente
Al calcular el CTS de forma individualizada para cada cuenta comercial, emerge un fenómeno financiero fascinante y perturbador conocido como la Curva de la Ballena (Whale Curve de rentabilidad acumulada).
        Rentabilidad Acumulada
               150% |       .---.  (Máxima Rentabilidad Acumulada)
                    |      /     \
               100% |     /       `---.  (Llegada al 100% Neto)
                    |    /             \
                50% |   /               `--- (Pérdida por clientes destructores)
                    |  /
                 0% +--+----------------------+--
                     0%     20%        80%   100%  % Clientes Acumulados
Cuando ordenamos a los clientes desde el más rentable hasta el menos rentable según su margen neto real (Precio de Venta menos Costo de Bienes Soldados menos CTS):
- El Top 20% de los Clientes (Los Generadores de Valor): Generan habitualmente entre el 120% y el 150% de las utilidades netas totales de la compañía. Tienen pedidos estandarizados, volúmenes consolidados y baja tasa de devoluciones.
- El 60% Intermedio (Los Clientes Neutros): Aportan volumen pero consumen recursos en proporción exacta a su margen bruto, manteniéndose en un punto de equilibrio (break-even).
- El 20% Inferior (Los Destructores de Valor): Destruyen entre el 20% y el 50% del beneficio generado por el grupo superior. Exigen micro-pedidos de alta frecuencia, generan quiebres de picking, imponen penalizaciones de entrega y saturan el servicio al cliente con reclamos extemporáneos.
Sin una herramienta que mida el CTS a nivel de transacción, la dirección comercial permanece ciega ante esta curva. Subsidia inconscientemente a los clientes ineficientes con las utilidades generadas por los clientes leales y eficientes.
Matriz Financiera de KPIs para la Gestión del CTS
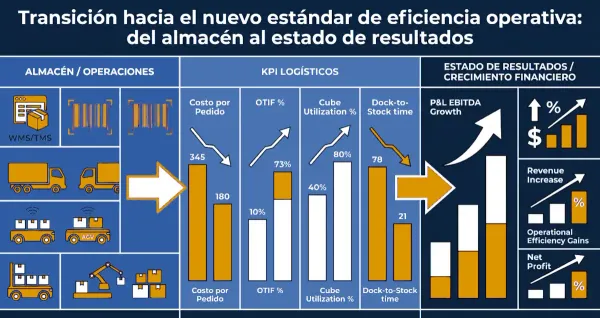
Para transformar los datos de Logística 360 en palancas de gestión directiva, la matriz de indicadores financieros debe integrarse directamente en las evaluaciones periódicas y los esquemas de bonos variables:
Dimensión de Costo | Indicador Clave (KPI) | Fórmula de Medición | Meta Sugerida | Impacto en el CTS / Margen |
|---|---|---|---|---|
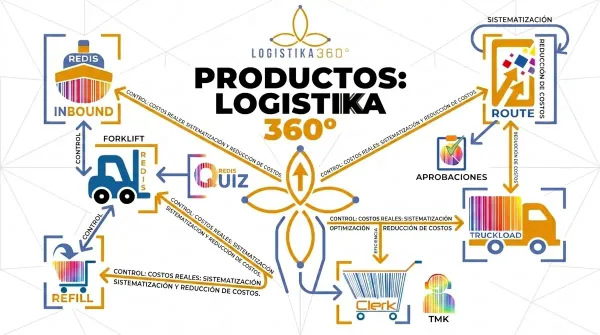
Transporte & Distribución | Costo de Flete por m³ / Tonelada | {{Costo Total de Flete}}{{Volumen Total Transportado (m³)}} | Reducción de 5-8% vs. histórico | Optimiza la densidad de carga mediante el algoritmo Truck Load 3D. |
Cumplimiento y Servicio | On-Time In-Full (OTIF %) | ({{Entregas a Tiempo y Completas}}{{Total Entregas Programadas}}) \ 100 | > 98 % | Elimina el costo de re-despachos, penalizaciones comerciales y reclamos. |
Precisión de Bodega | Inventory Record Accuracy (IRA %) | ({{Conteo Físico Coincidente}}{{Stock Teórico WMS}}) \ 100 | > 99.5 % | Evita ventas perdidas por quiebres o búsquedas infructuosas en picking. |
Garantía de Inbound | Exactitud 3-Way Match % | ({{Facturas Conciliadas sin Diferencias}}{{Total Facturas Proveedor}}) \ 100 | > 98 % | Previene sobrepagos a proveedores y errores en la liquidación de retaceo. |
Eficiencia de Transporte | Liquidación Mismo Día % | ({{Rutas Liquidadas Mismo Día}}{{Total Rutas Retornadas}}) \ 100 | 100 % | Asegura la captura inmediata de incidencias y el control de valores cobrados en campo. |
Control de Fricción | Tasa de Devoluciones y Rechazos % | ({{Unidades Devueltas / Rechazadas}}{{Total Unidades Despachadas}}) \ 100 | < 0.8 % | Reduce directamente el costo de flete inverso y re-procesamiento en WMS. |